شقق بالمصارفة في المغرب: هل يمكن شراء شقة بالتقسيط بدون بنك؟
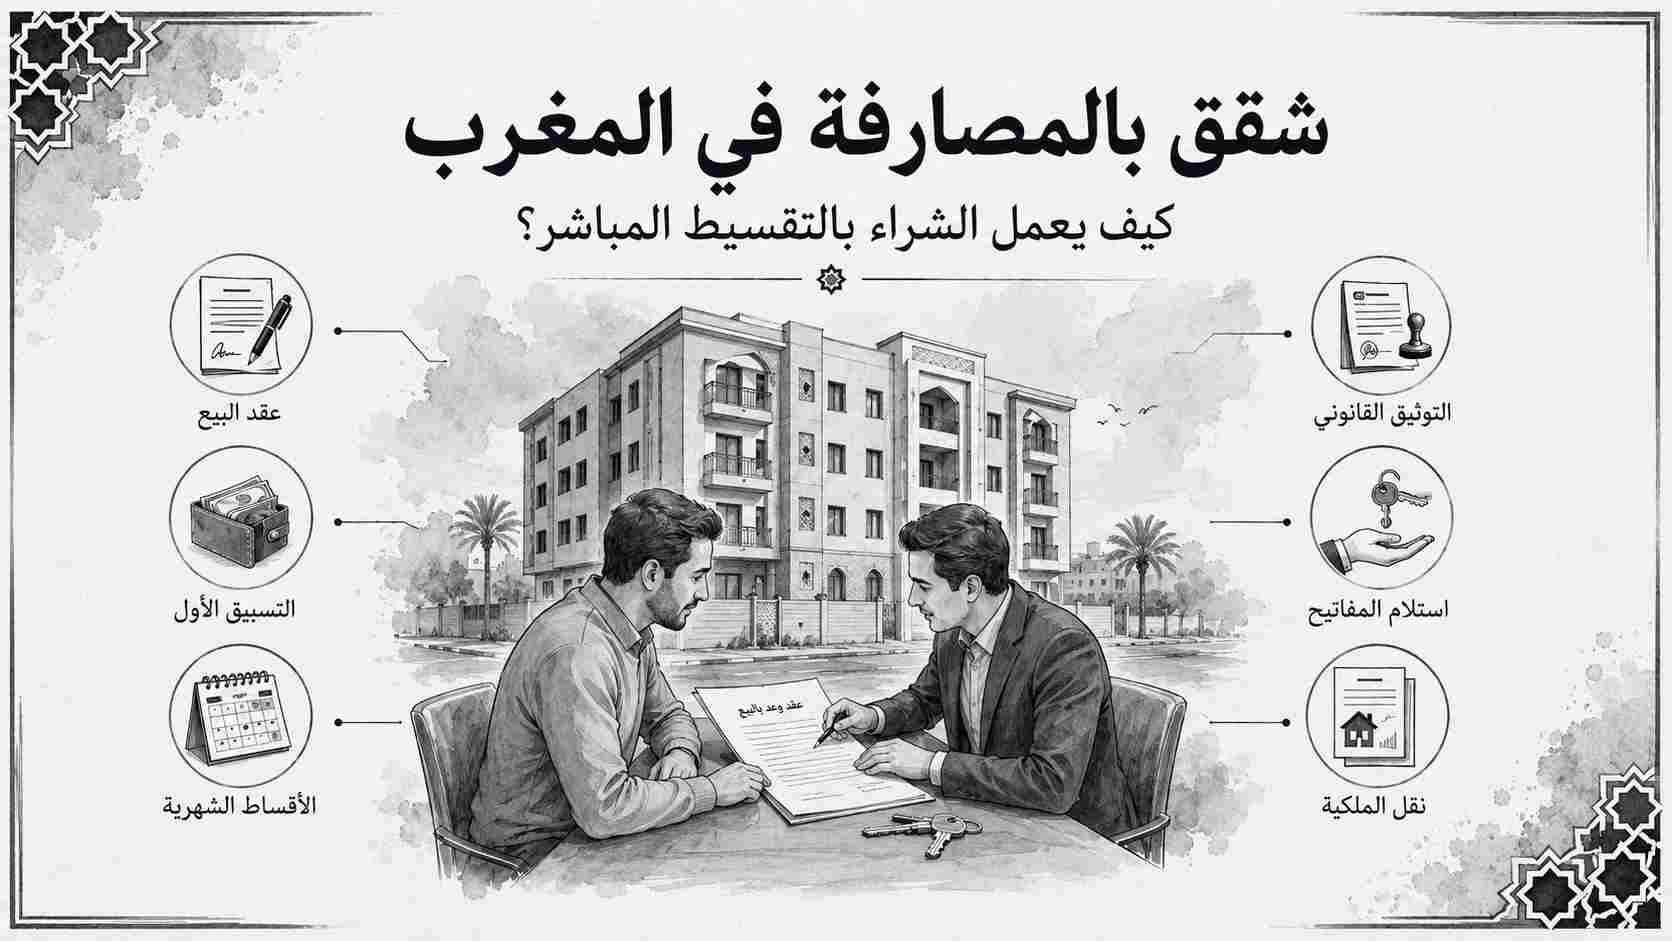
شقق بالمصارفة في المغرب: كل ما يجب معرفته قبل شراء شقة بالتقسيط المباشر
شراء شقة في المغرب لم يعد مرتبطاً دائماً بالحصول على قرض بنكي طويل الأمد. خلال السنوات الأخيرة، بدأ الكثير من المشترين يبحثون عن بدائل أخرى، خاصة مع ارتفاع أسعار العقارات وصعوبة استيفاء بعض شروط التمويل البنكي.
من بين الحلول التي أصبحت تثير اهتمام العديد من الأسر المغربية ما يُعرف باسم “البيع بالمصارفة” أو شراء شقة بالمصارفة.
الفكرة تبدو بسيطة من الخارج: تدفع جزءاً من ثمن الشقة كمقدم، ثم تسدد الباقي على أقساط مباشرة للمقاول أو شركة العقارات، دون المرور عبر البنك.
لكن كيف تعمل هذه العملية فعلياً؟ وهل هي آمنة؟ وما الأمور التي يجب الانتباه إليها قبل التوقيع؟
دعنا نوضح الصورة خطوة بخطوة.
ما المقصود بشقق بالمصارفة؟
شقق بالمصارفة تعني شراء شقة بالتقسيط المباشر من صاحب المشروع العقاري أو المقاول، دون اللجوء إلى قرض عقاري تقليدي من البنك.
بدلاً من أن يقوم البنك بتمويل عملية الشراء ثم يطالبك بسداد الأقساط، يتم الاتفاق مباشرة بينك وبين الجهة المالكة للمشروع.
يتم تحديد:
- ثمن الشقة.
- قيمة التسبيق الأولي.
- عدد الأقساط.
- مدة السداد.
- شروط نقل الملكية.
وكل ذلك ضمن عقد قانوني يحدد حقوق والتزامات الطرفين.
كيف يعمل نظام البيع بالمصارفة؟
رغم اختلاف التفاصيل من مشروع إلى آخر، إلا أن المبدأ العام يبقى متشابهاً في معظم الحالات.
1. الاتفاق المباشر مع المقاول
في البداية يتم الاتفاق على ثمن الشقة مباشرة مع المقاول أو شركة التطوير العقاري.
لا توجد مؤسسة بنكية كوسيط في العملية، وهو ما يجعل الإجراءات غالباً أبسط وأسرع مقارنة ببعض القروض العقارية.
2. دفع التسبيق الأول
عادة يُطلب من المشتري دفع مبلغ أولي عند توقيع العقد.
قد يختلف هذا المبلغ حسب المشروع العقاري، لكنه غالباً يتراوح بين:
- 10 ملايين سنتيم.
- 12 مليون سنتيم.
- أو نسبة مئوية من قيمة العقار.
كل مشروع يضع شروطه الخاصة وفق سياسة البيع المعتمدة لديه.
3. استلام الشقة وسداد الأقساط
بعد الاتفاق، يحصل المشتري على جدول واضح للأقساط المتبقية.
في العديد من المشاريع يتمكن المشتري من استلام مفاتيح الشقة والانتقال للسكن، مع الاستمرار في أداء الأقساط المتفق عليها.
مدة السداد تكون عادة بين:
- 24 شهراً.
- 36 شهراً.
وقد تختلف حسب قيمة العقار وسياسة المشروع.
4. ثمن ثابت دون فوائد إضافية
من أبرز الأسباب التي تجعل بعض المشترين يفضلون المصارفة أن ثمن العقار يبقى ثابتاً وفق ما تم الاتفاق عليه منذ البداية.
بمعنى أن المشتري يعرف مسبقاً المبلغ الإجمالي الذي سيدفعه دون مفاجآت مرتبطة بتغير نسب الفائدة أو تكاليف التمويل البنكي.
لماذا يلجأ البعض إلى شراء شقة بالمصارفة؟
الأسباب تختلف من شخص لآخر.
هناك من لا يرغب في الارتباط بقرض طويل يمتد لعشرين أو خمس وعشرين سنة.
وهناك من لا تتوفر فيه شروط التمويل البنكي أو يفضل إجراءات أبسط وأسرع.
كما أن بعض المشترين يفضلون معرفة التكلفة النهائية للعقار منذ البداية دون الحاجة إلى حسابات معقدة مرتبطة بالفوائد والرسوم البنكية.
ما هي الضمانات القانونية التي يجب التحقق منها؟
هنا تبدأ النقطة الأهم.
سهولة الإجراءات لا تعني التهاون في الجوانب القانونية.
قبل دفع أي مبلغ، من الضروري التأكد من وجود جميع الضمانات اللازمة.
توثيق جميع الاتفاقات
يجب أن يتم تحرير العقود والاتفاقات بشكل رسمي لدى موثق معتمد.
العقد المكتوب هو المرجع الأساسي الذي يحمي حقوق جميع الأطراف في حالة حدوث أي خلاف مستقبلي.
مراجعة بنود السداد
اقرأ العقد بالكامل.
وتأكد من فهم:
- قيمة الأقساط.
- تواريخ الأداء.
- الغرامات المحتملة في حالة التأخير.
- شروط فسخ العقد.
- آلية نقل الملكية.
إذا وجدت أي بند غير واضح، فمن الأفضل طلب توضيحه قبل التوقيع.
التأكد من الوضعية القانونية للمشروع
هذه خطوة لا يجب تجاهلها أبداً.
تحقق من:
- رخصة البناء.
- رخصة السكن.
- وضعية التحفيظ.
- سندات الملكية.
- مطابقة المشروع للقوانين المعمول بها.
متى تنتقل ملكية الشقة إلى المشتري؟
في أغلب عمليات البيع بالمصارفة، لا تنتقل الملكية النهائية مباشرة بعد استلام الشقة.
عادة تبقى الشقة مضمونة لفائدة المقاول إلى حين سداد آخر قسط.
بعد إتمام جميع الدفعات، يتم استكمال إجراءات نقل الملكية بشكل نهائي وفق ما ينص عليه العقد.
ولهذا السبب يجب الاطلاع بدقة على جميع البنود المتعلقة بالملكية قبل الالتزام.
هل يُفضل شراء شقة جاهزة أم مشروع قيد الإنجاز؟
من الناحية العملية، يفضل الكثير من الخبراء التعامل مع:
- المشاريع الجاهزة.
- أو المشاريع التي أوشكت على الانتهاء.
السبب بسيط.
كلما كان المشروع قريباً من التسليم، أصبحت الرؤية أوضح بشأن جودة البناء واحترام الآجال المعلنة.
أما المشاريع التي ما زالت في مراحلها الأولى فقد تتعرض لتأخيرات أو تغييرات غير متوقعة.
مزايا شراء شقة بالمصارفة
إجراءات أبسط
عدم وجود ملف بنكي طويل ومعقد يجعل العملية أسرع في كثير من الحالات.
معرفة التكلفة النهائية مسبقاً
المشتري يعرف قيمة التزاماته المالية منذ البداية.
مرونة أكبر
بعض المشاريع تقدم جداول أداء أكثر مرونة مقارنة ببعض صيغ التمويل التقليدية.
فرصة لامتلاك سكن بسرعة
في بعض الحالات يمكن استلام الشقة قبل الانتهاء من سداد جميع الأقساط.
عيوب يجب أخذها بعين الاعتبار
مثل أي صيغة شراء، توجد بعض النقاط التي تستحق التفكير.
مدة السداد أقصر
في حين أن القروض البنكية قد تمتد لعقود، فإن المصارفة غالباً ما تكون محدودة بين سنتين وثلاث سنوات.
وهذا يعني أن قيمة الأقساط الشهرية قد تكون أعلى.
عدد المشاريع المتاحة أقل
ليس كل مشروع عقاري يوفر خيار المصارفة.
أهمية اختيار مقاول موثوق
نجاح العملية يعتمد بشكل كبير على مصداقية الشركة المطورة واحترامها للالتزامات التعاقدية.
هل شقق بالمصارفة مناسبة لك؟
قد تكون المصارفة خياراً مناسباً إذا كنت:
- تملك مبلغاً أولياً للتسبيق.
- تستطيع الالتزام بأقساط منتظمة خلال مدة قصيرة نسبياً.
- تبحث عن بديل للتمويل البنكي التقليدي.
- تفضل التعامل المباشر مع صاحب المشروع.
أما إذا كنت تحتاج إلى فترة سداد طويلة جداً، فقد يكون التمويل العقاري التقليدي أكثر ملاءمة لوضعيتك المالية.
الخلاصة
أصبحت شقق بالمصارفة في المغرب خياراً يلفت انتباه عدد متزايد من المشترين الباحثين عن بدائل للتمويل البنكي التقليدي.
لكن مهما بدت الشروط مغرية، يبقى العامل الحاسم هو التأكد من الوضعية القانونية للمشروع، وتوثيق جميع الاتفاقات بشكل رسمي، وفهم كل بند من بنود العقد قبل التوقيع.
في النهاية، شراء شقة ليس مجرد قرار مالي، بل قرار طويل الأمد يستحق التحقق من جميع التفاصيل الصغيرة قبل اتخاذه.